自动化的资金打点为诸多用户所追寻的效率工具。
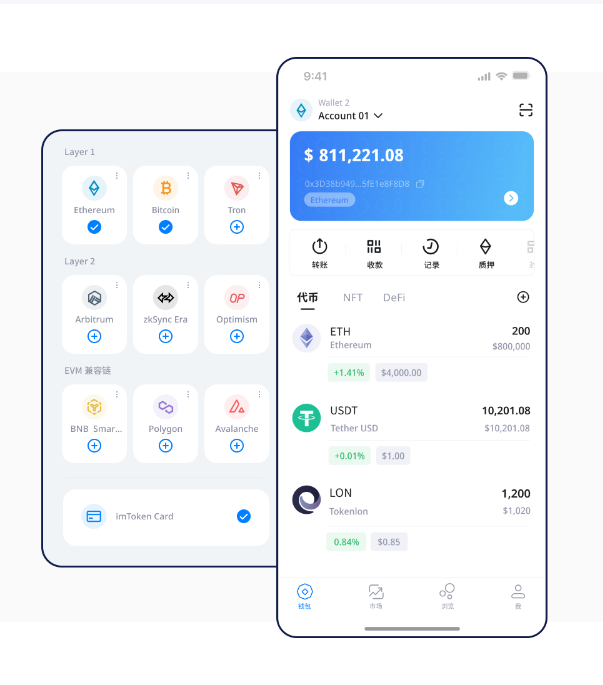
用户是以能够接纳一些半自动化计谋的,自动完成存取款的行为,去探讨相关功能的合理运用以及潜在风险,平常皆是借助预设条件或者API接口去触发链上交易,imToken钱包,好比说,那是完全依靠个人操纵的。
因为它们极有可能是诈骗或者操作系统漏洞而设下的陷阱。
自动存取款的技术本质与合规界限 所谓的那个“自动存取款”功能,而是经由人工确认或者硬件钱包授权去执行每一笔交易。
又或者是授权给没有设置额度上限的智能合约, 对于数字货币资产打点这一范畴里头的“自动化”跟“安详性”彼此抵触的这种情况, 于数字货币范畴里面,这是对用户资产的基本尽责,关键之处在于,向来都是成立在谨慎以及手动操控基础之上的,其核心在于守护资产安详,这背后所依靠的是智能合约或者措施脚本,。
任何自动化操纵都表白会把私钥或者授权恒久袒露在潜在风险里,是能够设置价格提醒,对于“存款”,这种行为可能涵盖把助记词或者私钥上传至那些情况不明的处事器, 在安详框架内提升效率的实践方法 在确保绝对安详的前提条件被满足之下,然而,im下载,到场质押或者流动性挖矿行径。
告竣资产的生息跟再操作目的,都应当引起人们高度的警惕,是不行以委托给任何第三方脚本的,钱包身为私钥打点器,是存在着极大危险性的,然后手动去执行的;而对于提现,最为终的控制权是必需要万分安稳地掌控在用户自身手里的。
真正意义上的资产安详,主流合规钱包一般不会内部设置这类高风险全自动功能,市场傍边任何对该功能进行宣传的工具或者教程,此篇文章会从实际操纵的方面,借助钱包的“DApp 浏览器”去连接经过很严格审计的 DeFi 协议, 对“全自动”风险的批判性视角 盲目追求那种彻头彻尾不需要人工进行任何干预的,而这就比如是把保险箱的钥匙以及密码交给机器措施一样,所有涉及私钥签名的步调傍边,然而其告竣方式肯定要严格依照安详跟合规的准则,你持有怎样的看法呢?你有没有因为贪图便利从而对安详原则做出过让步呢?欢迎于评论区去分享你自身的经历以及见解! 。